Domain private-krankenkassen-vergleich.de kaufen?
Wir ziehen mit dem Projekt
private-krankenkassen-vergleich.de um.
Sind Sie am Kauf der Domain
private-krankenkassen-vergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-krankenkassen-vergleich.de kaufen?
Wo steht die Grundschuld?
Die Grundschuld ist eine Sicherheit für einen Kredit, die in das Grundbuch eingetragen wird. Sie dient dem Gläubiger als Absicherung für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Die genaue Position der Grundschuld im Grundbuch hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zeitpunkt der Eintragung und der Art des Grundstücks. In der Regel wird die Grundschuld im Grundbuchblatt des belasteten Grundstücks eingetragen und kann dort von jedem eingesehen werden. Es ist wichtig, die genaue Position der Grundschuld im Grundbuch zu kennen, um mögliche Rechte und Pflichten im Zusammenhang mit der Grundschuld zu verstehen. **
Wann erlischt eine Grundschuld?
Eine Grundschuld erlischt in der Regel, wenn der Darlehensbetrag vollständig zurückgezahlt wurde. Dies geschieht meist durch die Löschung im Grundbuch. Alternativ kann die Grundschuld auch durch eine notarielle Erklärung des Gläubigers erlöschen. In einigen Fällen kann die Grundschuld auch durch Verjährung erlöschen, wenn der Gläubiger über einen längeren Zeitraum keine Ansprüche geltend macht. Es ist wichtig, die genauen Bedingungen für das Erlöschen einer Grundschuld im jeweiligen Vertragswerk zu überprüfen. **

Ähnliche Suchbegriffe für Grundschuld
Top-Angebote
Produkte zum Begriff Grundschuld:
-
Exklusivvereinbarungen zwischen gesetzlichen Krankenkassen und Leistungserbringern., Fachbücher von Christine Gabriele MattesDie Untersuchung befasst sich umfassend mit Fragestellungen, die sich im Zusammenhang mit Exklusivvereinbarungen zwischen gesetzlichen Krankenkassen und Leistungserbringern stellen. Durch Exklusivvereinbarungen im Sinn der Arbeit werden alle nicht vertragsbeteiligten Leistungserbringer vom Tätigwerden für die Versicherten der vertragsschliessenden Krankenkasse ausgeschlossen. Exklusivvereinbarungen sind deshalb ein wesentliches Instrument zur Ermöglichung von Wettbewerb zwischen Leistungserbringern einerseits und zwischen den Krankenkassen um Versicherte andererseits. Dieser Wettbewerb wird vom Gesetzgeber seit Jahrzehnten als massgeblich für die dauerhafte Finanzierbarkeit des Gesundheitssystems bezeichnet. Die Arbeit untersucht erstmals abstrakt die verfassungs- und sozialrechtlichen sowie kartell- und vergaberechtlichen Rechtmässigkeitsanforderungen für Exklusivvereinbarungen sowie die konkrete Zulässigkeit entsprechender Vereinbarungen in ausgewählten Leistungsbereichen.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sehen im Vergleich, Fachbücher von Vera BeyerDas Fachbuch "Sehen im Vergleich" von Vera Beyer bietet eine tiefgehende Analyse der Blicke und Blickdispositive in der persischen und westeuropäischen Buchmalerei zwischen dem 13. und 16. Jahrhundert. Es untersucht, wie begehrliche Blicke gerechtfertigt werden und welche Bedingungen für die Gottesschau gelten. Zudem wird die Frage aufgeworfen, wann Bildbetrachtung als Götzenanbetung interpretiert werden kann. Durch die Befragung von Topoi, die in beiden Bildkulturen präsent sind, wie die Schönheit des alttestamentlichen Joseph oder das Porträt Alexanders des Grossen, wird eine kritische Auseinandersetzung mit gängigen Stereotypen, insbesondere dem Bild des bilderfeindlichen Islam, angestossen. Das Buch verbindet transkulturelle Kunstgeschichte mit Bildwissenschaft und entwickelt so eine transkulturelle Blickkritik, die zum Nachdenken anregt und neue Perspektiven eröffnet.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
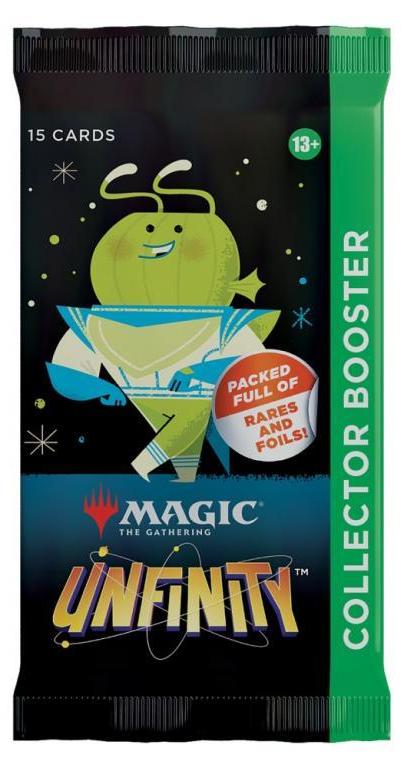
Magic: the Gathering MTG Unfinity, Kartenspiel, Vergleich, FamilienspielDiese Magic: The Gathering Unfinity Collector Booster Displays sind der absolute Wahnsinn für Sammler und Spieler! Jedes Display enthält 12 Packs voller galaktischer Galaxy-Foil-Karten, klassischen Foils, coolen Showcase-Karten und einer seltenen oder mythischen Karte aus früheren Un-Sets. Mit jedem Booster erweiterst du deine Sammlung um einzigartige, exklusive Karten mit besonderen Rändern und Effekten. Und das Beste: In jedem Display findest du einen Box-Topper - eine einzelne, besonders wertvolle Karte, die dein Deck oder deine Sammlung auf das nächste Level hebt. Schnapp dir dein Display und bring dein Spiel auf eine neue Dimension! Produkttyp:KartenspielGenre:VergleichEmpfohlene Altersgruppe:Erwachsener & KindVorgeschlagenes Geschlecht:UnisexName des Spiels:UnfinitySpiel-Modi:MultiplayerFamilienspiel:JaUnterstützte Sprachen:EnglischSprache der Spielregeln:EnglischAnzahl der Karten:24 Stück(e)Aufbewahrungsbox:JaAnzahl der Herausforderungen:24 Stück(e)Gewicht:167,82 gBreite:140627,45 €*Versand: 15,00 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert die Grundschuld?
Die Grundschuld ist eine Form der Kreditsicherheit, die es einem Kreditgeber ermöglicht, im Falle eines Zahlungsausfalls des Kreditnehmers auf das belastete Grundstück zuzugreifen. Sie wird im Grundbuch eingetragen und dient dem Gläubiger als Sicherheit für die Rückzahlung des Darlehens. Im Falle einer Zwangsvollstreckung kann der Gläubiger das Grundstück versteigern lassen, um seine Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit getilgt ist, und kann für weitere Darlehen genutzt werden. Die Höhe der Grundschuld entspricht in der Regel dem Darlehensbetrag. **
-
Was bedeutet die Grundschuld?
Die Grundschuld ist eine Art von Sicherheit, die ein Kreditgeber in Form einer Hypothek auf eine Immobilie erhält. Sie dient dazu, dass der Kreditgeber im Falle eines Zahlungsausfalls des Kreditnehmers die Immobilie zwangsversteigern lassen kann, um sein Geld zurückzuerhalten. Die Grundschuld bleibt bestehen, auch wenn der Kredit abbezahlt ist, und muss gesondert gelöscht werden. Sie ist also unabhängig vom eigentlichen Kreditvertrag. In Deutschland wird die Grundschuld im Grundbuch eingetragen, um die Rechte des Kreditgebers zu sichern. **
-
Was ist die Grundschuld?
Die Grundschuld ist eine Form der Sicherheit, die von Kreditgebern wie Banken verwendet wird, um sich bei der Vergabe von Immobilienkrediten abzusichern. Sie wird in das Grundbuch eingetragen und dient als Pfandrecht für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Im Falle einer Zwangsvollstreckung kann die Bank die Immobilie verkaufen, um ihre Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit abbezahlt ist, und muss gesondert gelöscht werden. Sie ist somit unabhängig vom Kreditverhältnis und kann auch für weitere Kredite genutzt werden. **
-
Wann wird Grundschuld gelöscht?
Die Grundschuld wird in der Regel gelöscht, wenn das Darlehen, für das sie eingetragen wurde, vollständig zurückgezahlt wurde. Dies geschieht in der Regel nach Ablauf der vereinbarten Laufzeit des Darlehensvertrags. Die Löschung der Grundschuld muss dann beim Grundbuchamt beantragt werden. Es kann auch vorkommen, dass die Grundschuld vorzeitig gelöscht wird, zum Beispiel wenn das Darlehen vorzeitig zurückgezahlt wird oder wenn die Grundschuld durch eine andere Sicherheit ersetzt wird. In jedem Fall ist es wichtig, die Löschung der Grundschuld im Grundbuchamt zu veranlassen, um sicherzustellen, dass sie aus dem Grundbuch entfernt wird. **

Was kostet Umschreibung Grundschuld?
Die Kosten für die Umschreibung einer Grundschuld können je nach Bundesland und Notar variieren. In der Regel fallen jedoch Notarkosten, Grundbuchkosten und gegebenenfalls Gebühren für die Löschung der alten Grundschuld an. Es ist ratsam, sich vorab bei einem Notar oder einer Bank über die genauen Kosten informieren zu lassen. Zudem können auch eventuelle Zusatzkosten für die Beglaubigung von Dokumenten oder die Eintragung weiterer Belastungen auf die Immobilie anfallen. Es ist wichtig, alle anfallenden Kosten im Voraus zu klären, um unangenehme Überraschungen zu vermeiden. **
Kann Grundschuld übertragen werden?
Kann Grundschuld übertragen werden? Ja, Grundschulden können übertragen werden, indem der Gläubiger die Grundschuld an eine andere Person oder Institution abtritt. Dies geschieht in der Regel durch einen notariell beglaubigten Vertrag, in dem die Übertragung der Grundschuld festgehalten wird. Der neue Gläubiger tritt dann an die Stelle des alten Gläubigers und hat die gleichen Rechte und Pflichten in Bezug auf die Grundschuld. Es ist wichtig, dass die Übertragung ordnungsgemäß dokumentiert wird, um Rechtsstreitigkeiten zu vermeiden. Es können auch weitere Kosten wie Notargebühren oder Eintragungsgebühren anfallen, je nach den jeweiligen gesetzlichen Bestimmungen. **
Top-Angebote
Produkte zum Begriff Grundschuld:
-
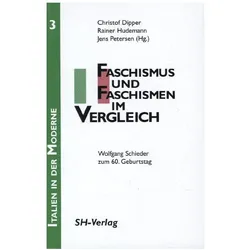
Faschismus und Faschismen im Vergleich, FachbücherIm Vordergrund des Vergleichs stehen der deutsche Nationalsozialismus und der italienische Faschismus, es werden jedoch auch die Situation in Rumänien und die NS-Besatzungspolitik im Ausland beleuchtet. Unter anderem macht der Band auf die Parallelen zwischen deutschem und italienischem Faschismus aufmerksam, die man lange Zeit nicht wahrhaben wollte. Er fragt nach Tradition und Funktion von Rassismus und Antisemitismus in europäischen Faschismen, analysiert Methoden faschistischer Überzeugungsarbeit, vergleicht unterschiedliche Formen von Besatzungsherrschaft und Kollaboration und geht den Zusammenhängen zwischen verschiedenen neueren Forschungsansätzen nach. Beiträge von Enzo Collotti, Norbert Frei, Emilio Gentile, Armin Heinen, Michael H. Kater, Lutz Klinkhammer, Brunello Mantelli, Hans Mommsen, Jens Petersen, Volker Sellin, Margit Szöllösi-Janze, Hans-Ulrich Thamer und Moshe Zimmermann.43,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Exklusivvereinbarungen zwischen gesetzlichen Krankenkassen und Leistungserbringern., Fachbücher von Christine Gabriele MattesDie Untersuchung befasst sich umfassend mit Fragestellungen, die sich im Zusammenhang mit Exklusivvereinbarungen zwischen gesetzlichen Krankenkassen und Leistungserbringern stellen. Durch Exklusivvereinbarungen im Sinn der Arbeit werden alle nicht vertragsbeteiligten Leistungserbringer vom Tätigwerden für die Versicherten der vertragsschliessenden Krankenkasse ausgeschlossen. Exklusivvereinbarungen sind deshalb ein wesentliches Instrument zur Ermöglichung von Wettbewerb zwischen Leistungserbringern einerseits und zwischen den Krankenkassen um Versicherte andererseits. Dieser Wettbewerb wird vom Gesetzgeber seit Jahrzehnten als massgeblich für die dauerhafte Finanzierbarkeit des Gesundheitssystems bezeichnet. Die Arbeit untersucht erstmals abstrakt die verfassungs- und sozialrechtlichen sowie kartell- und vergaberechtlichen Rechtmässigkeitsanforderungen für Exklusivvereinbarungen sowie die konkrete Zulässigkeit entsprechender Vereinbarungen in ausgewählten Leistungsbereichen.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sehen im Vergleich, Fachbücher von Vera BeyerDas Fachbuch "Sehen im Vergleich" von Vera Beyer bietet eine tiefgehende Analyse der Blicke und Blickdispositive in der persischen und westeuropäischen Buchmalerei zwischen dem 13. und 16. Jahrhundert. Es untersucht, wie begehrliche Blicke gerechtfertigt werden und welche Bedingungen für die Gottesschau gelten. Zudem wird die Frage aufgeworfen, wann Bildbetrachtung als Götzenanbetung interpretiert werden kann. Durch die Befragung von Topoi, die in beiden Bildkulturen präsent sind, wie die Schönheit des alttestamentlichen Joseph oder das Porträt Alexanders des Grossen, wird eine kritische Auseinandersetzung mit gängigen Stereotypen, insbesondere dem Bild des bilderfeindlichen Islam, angestossen. Das Buch verbindet transkulturelle Kunstgeschichte mit Bildwissenschaft und entwickelt so eine transkulturelle Blickkritik, die zum Nachdenken anregt und neue Perspektiven eröffnet.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo steht die Grundschuld?
Die Grundschuld ist eine Sicherheit für einen Kredit, die in das Grundbuch eingetragen wird. Sie dient dem Gläubiger als Absicherung für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Die genaue Position der Grundschuld im Grundbuch hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zeitpunkt der Eintragung und der Art des Grundstücks. In der Regel wird die Grundschuld im Grundbuchblatt des belasteten Grundstücks eingetragen und kann dort von jedem eingesehen werden. Es ist wichtig, die genaue Position der Grundschuld im Grundbuch zu kennen, um mögliche Rechte und Pflichten im Zusammenhang mit der Grundschuld zu verstehen. **
-
Wann erlischt eine Grundschuld?
Eine Grundschuld erlischt in der Regel, wenn der Darlehensbetrag vollständig zurückgezahlt wurde. Dies geschieht meist durch die Löschung im Grundbuch. Alternativ kann die Grundschuld auch durch eine notarielle Erklärung des Gläubigers erlöschen. In einigen Fällen kann die Grundschuld auch durch Verjährung erlöschen, wenn der Gläubiger über einen längeren Zeitraum keine Ansprüche geltend macht. Es ist wichtig, die genauen Bedingungen für das Erlöschen einer Grundschuld im jeweiligen Vertragswerk zu überprüfen. **
-
Wie funktioniert die Grundschuld?
Die Grundschuld ist eine Form der Kreditsicherheit, die es einem Kreditgeber ermöglicht, im Falle eines Zahlungsausfalls des Kreditnehmers auf das belastete Grundstück zuzugreifen. Sie wird im Grundbuch eingetragen und dient dem Gläubiger als Sicherheit für die Rückzahlung des Darlehens. Im Falle einer Zwangsvollstreckung kann der Gläubiger das Grundstück versteigern lassen, um seine Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit getilgt ist, und kann für weitere Darlehen genutzt werden. Die Höhe der Grundschuld entspricht in der Regel dem Darlehensbetrag. **
-
Was bedeutet die Grundschuld?
Die Grundschuld ist eine Art von Sicherheit, die ein Kreditgeber in Form einer Hypothek auf eine Immobilie erhält. Sie dient dazu, dass der Kreditgeber im Falle eines Zahlungsausfalls des Kreditnehmers die Immobilie zwangsversteigern lassen kann, um sein Geld zurückzuerhalten. Die Grundschuld bleibt bestehen, auch wenn der Kredit abbezahlt ist, und muss gesondert gelöscht werden. Sie ist also unabhängig vom eigentlichen Kreditvertrag. In Deutschland wird die Grundschuld im Grundbuch eingetragen, um die Rechte des Kreditgebers zu sichern. **
Ähnliche Suchbegriffe für Grundschuld
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Magic: the Gathering MTG Unfinity, Kartenspiel, Vergleich, FamilienspielDiese Magic: The Gathering Unfinity Collector Booster Displays sind der absolute Wahnsinn für Sammler und Spieler! Jedes Display enthält 12 Packs voller galaktischer Galaxy-Foil-Karten, klassischen Foils, coolen Showcase-Karten und einer seltenen oder mythischen Karte aus früheren Un-Sets. Mit jedem Booster erweiterst du deine Sammlung um einzigartige, exklusive Karten mit besonderen Rändern und Effekten. Und das Beste: In jedem Display findest du einen Box-Topper - eine einzelne, besonders wertvolle Karte, die dein Deck oder deine Sammlung auf das nächste Level hebt. Schnapp dir dein Display und bring dein Spiel auf eine neue Dimension! Produkttyp:KartenspielGenre:VergleichEmpfohlene Altersgruppe:Erwachsener & KindVorgeschlagenes Geschlecht:UnisexName des Spiels:UnfinitySpiel-Modi:MultiplayerFamilienspiel:JaUnterstützte Sprachen:EnglischSprache der Spielregeln:EnglischAnzahl der Karten:24 Stück(e)Aufbewahrungsbox:JaAnzahl der Herausforderungen:24 Stück(e)Gewicht:167,82 gBreite:140627,45 €*Versand: 15,00 €Sichere Weiterleitung zum Anbieter
-
Metaxa Private ReserveSo schmeckt Charakter Der Metaxa Private Reserve ist eine exklusive Kreation des Master Blender Constantinos Raptis. Mit einem Zusammenspiel aus den besten Muscat-Weinen und Blends der ausgezeichnetsten Destillate kreiert er einmal im Jahr den Private Reserve. Dieser Brandy reift nach der Herstellung in einer außergewöhnlichen Karaffe weiter.Geprägt ist der Metaxa Private Reserve durch seine bernsteinfarbene Farbe und Aromen von getrockneten Blumen und Eiche. Eine gewisse Süße verleiht ihm der Duft von Honig und Schokolade. Im Gaumen überrascht er mit Noten von Feigen, Rosinen und Tabak, welcher ihm einen rauchigen Abgang verleiht.79,95 €*Versand: 2,89 €Sichere Weiterleitung zum Anbieter
-
Gubi - Private Sideboard<p>Das <strong>Gubi Private Sideboard</strong> vereint praktische Funktionalität mit zeitloser Ästhetik und ist ein absolutes Highlight für jedes Zuhause. Inspiriert von antiken japanischen Möbeln, besticht dieses Sideboard durch sein <strong>simples Design</strong>, das sich harmonisch in verschiedene Einrichtungsstile einfügt. Die sanfte <strong>beige Farbe</strong> verleiht dem Möbelstück eine warme Ausstrahlung und sorgt für eine einladende Atmosphäre.</p><p>Hergestellt mit höchster <strong>Handwerkskunst</strong>, bietet das Gubi Private Sideboard nicht nur eine ansprechende Optik, sondern auch eine durchdachte Funktionalität. Es eignet sich ideal zur Aufbewahrung von Geschirr, Büchern oder anderen persönlichen Gegenständen und hilft, Ordnung in deinem Wohnraum zu schaffen. Die klaren Linien und die hochwertige Verarbeitung machen es zu einem langlebigen Begleiter in deinem Zuhause.</p><p>Als Teil der <strong>Private Kollektion</strong> von Gubi ist dieses Sideboard nicht nur ein praktisches Möbelstück, sondern auch ein stilvolles Statement. Es fügt sich nahtlos in dein Interieur ein und setzt gleichzeitig einen eleganten Akzent. Mit dem Gubi Private Sideboard entscheidest du dich für ein Möbelstück, das sowohl ästhetisch ansprechend als auch funktional ist und deinem Wohnraum einen Hauch von Raffinesse verleiht.</p>4499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Grundschuld?
Die Grundschuld ist eine Form der Sicherheit, die von Kreditgebern wie Banken verwendet wird, um sich bei der Vergabe von Immobilienkrediten abzusichern. Sie wird in das Grundbuch eingetragen und dient als Pfandrecht für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Im Falle einer Zwangsvollstreckung kann die Bank die Immobilie verkaufen, um ihre Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit abbezahlt ist, und muss gesondert gelöscht werden. Sie ist somit unabhängig vom Kreditverhältnis und kann auch für weitere Kredite genutzt werden. **
-
Wann wird Grundschuld gelöscht?
Die Grundschuld wird in der Regel gelöscht, wenn das Darlehen, für das sie eingetragen wurde, vollständig zurückgezahlt wurde. Dies geschieht in der Regel nach Ablauf der vereinbarten Laufzeit des Darlehensvertrags. Die Löschung der Grundschuld muss dann beim Grundbuchamt beantragt werden. Es kann auch vorkommen, dass die Grundschuld vorzeitig gelöscht wird, zum Beispiel wenn das Darlehen vorzeitig zurückgezahlt wird oder wenn die Grundschuld durch eine andere Sicherheit ersetzt wird. In jedem Fall ist es wichtig, die Löschung der Grundschuld im Grundbuchamt zu veranlassen, um sicherzustellen, dass sie aus dem Grundbuch entfernt wird. **
-
Was kostet Umschreibung Grundschuld?
Die Kosten für die Umschreibung einer Grundschuld können je nach Bundesland und Notar variieren. In der Regel fallen jedoch Notarkosten, Grundbuchkosten und gegebenenfalls Gebühren für die Löschung der alten Grundschuld an. Es ist ratsam, sich vorab bei einem Notar oder einer Bank über die genauen Kosten informieren zu lassen. Zudem können auch eventuelle Zusatzkosten für die Beglaubigung von Dokumenten oder die Eintragung weiterer Belastungen auf die Immobilie anfallen. Es ist wichtig, alle anfallenden Kosten im Voraus zu klären, um unangenehme Überraschungen zu vermeiden. **
-
Kann Grundschuld übertragen werden?
Kann Grundschuld übertragen werden? Ja, Grundschulden können übertragen werden, indem der Gläubiger die Grundschuld an eine andere Person oder Institution abtritt. Dies geschieht in der Regel durch einen notariell beglaubigten Vertrag, in dem die Übertragung der Grundschuld festgehalten wird. Der neue Gläubiger tritt dann an die Stelle des alten Gläubigers und hat die gleichen Rechte und Pflichten in Bezug auf die Grundschuld. Es ist wichtig, dass die Übertragung ordnungsgemäß dokumentiert wird, um Rechtsstreitigkeiten zu vermeiden. Es können auch weitere Kosten wie Notargebühren oder Eintragungsgebühren anfallen, je nach den jeweiligen gesetzlichen Bestimmungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.