Domain private-krankenkassen-vergleich.de kaufen?
Wir ziehen mit dem Projekt
private-krankenkassen-vergleich.de um.
Sind Sie am Kauf der Domain
private-krankenkassen-vergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-krankenkassen-vergleich.de kaufen?
Wer zahlt die private Krankenversicherung bei Trennung?
Bei einer Trennung bleibt die private Krankenversicherung in der Regel bestehen, da sie unabhängig vom Beziehungsstatus ist. Jeder Partner muss jedoch ab diesem Zeitpunkt seine eigenen Beiträge zur privaten Krankenversicherung zahlen. Es ist wichtig, dass beide Partner sich rechtzeitig über die finanzielle Absicherung im Falle einer Trennung informieren und gegebenenfalls eine neue Versicherung abschließen. Es empfiehlt sich, im Vorfeld klare Regelungen bezüglich der Krankenversicherung im Trennungsfall zu treffen, um unangenehme Überraschungen zu vermeiden. In manchen Fällen kann es auch sinnvoll sein, eine gemeinsame Versicherung bis zum Abschluss einer neuen Versicherung beizubehalten. **
Wer zahlt private Krankenversicherung der Kinder bei Trennung?
Wer zahlt die private Krankenversicherung der Kinder bei Trennung hängt von verschiedenen Faktoren ab. In der Regel wird die private Krankenversicherung der Kinder von dem Elternteil übernommen, der das Sorgerecht hat oder bei dem die Kinder hauptsächlich leben. Es kann jedoch auch vereinbart werden, dass die Kosten für die private Krankenversicherung der Kinder von beiden Elternteilen je zur Hälfte getragen werden. Es ist wichtig, dass diese Regelung im Trennungs- oder Scheidungsvertrag festgehalten wird, um Missverständnisse zu vermeiden. Letztendlich sollte die beste Lösung im Sinne des Kindeswohls gefunden werden. **
Ähnliche Suchbegriffe für Trennung
Top-Angebote
Produkte zum Begriff Trennung:
-
Wer zahlt die Krankenversicherung der Kinder nach Trennung?
Nach einer Trennung sind in der Regel beide Elternteile dazu verpflichtet, für die Krankenversicherung ihrer Kinder aufzukommen. Oft wird dies im Rahmen des Unterhaltszahlungen geregelt. Es kann jedoch auch vorkommen, dass die Eltern sich darauf einigen, die Kosten für die Krankenversicherung gemeinsam zu tragen. In manchen Fällen übernimmt auch ein Elternteil die kompletten Kosten, wenn dies vorher vereinbart wurde. Letztendlich hängt es von der individuellen Vereinbarung der Eltern oder einer gerichtlichen Entscheidung ab, wer die Krankenversicherung der Kinder nach der Trennung bezahlt. **
-
Welche Leistungen deckt die gesetzliche Krankenversicherung ab und welche Zusatzleistungen bieten private Krankenkassen an? Welche Voraussetzungen müssen erfüllt sein, um von einer gesetzlichen Krankenkasse zu einer privaten Krankenversicherung zu wechseln?
Die gesetzliche Krankenversicherung deckt die Grundversorgung ab, wie Arztbesuche, Medikamente und Krankenhausaufenthalte. Private Krankenkassen bieten zusätzliche Leistungen wie Chefarztbehandlung, Einzelzimmer im Krankenhaus und alternative Heilmethoden an. Um von einer gesetzlichen Krankenkasse zu einer privaten Krankenversicherung zu wechseln, müssen bestimmte Voraussetzungen erfüllt sein, wie ein bestimmtes Einkommen oder Berufsstatus. **
-
Welche Vorteile bietet eine private Krankenversicherung im Vergleich zur gesetzlichen Krankenversicherung?
Eine private Krankenversicherung bietet oft eine bessere medizinische Versorgung und schnellere Termine bei Fachärzten. Zudem können individuelle Leistungen und Tarife gewählt werden, die besser zu den eigenen Bedürfnissen passen. Zudem entfällt die Einkommensgrenze für die Beitragszahlung, was vor allem für Gutverdiener von Vorteil ist. **
-
Welche Vorteile bietet eine private Krankenversicherung im Vergleich zur gesetzlichen Krankenversicherung?
Eine private Krankenversicherung bietet oft eine schnellere Terminvergabe und Behandlung, da weniger Patienten versichert sind. Zudem können individuelle Leistungen und Zusatzversicherungen flexibel hinzugebucht werden. Die Beitragshöhe richtet sich nach dem individuellen Gesundheitszustand und dem gewählten Leistungsumfang. **


Welche private Krankenkassen gibt es?
Welche private Krankenkassen gibt es? In Deutschland gibt es eine Vielzahl von privaten Krankenversicherungen, darunter bekannte Anbieter wie die Allianz Private Krankenversicherung, die DKV Deutsche Krankenversicherung, die Signal Iduna Krankenversicherung und die Debeka Krankenversicherung. Jede dieser Krankenkassen bietet unterschiedliche Tarife und Leistungen an, die individuell auf die Bedürfnisse der Versicherten zugeschnitten sind. Es lohnt sich, die verschiedenen Angebote zu vergleichen, um die passende private Krankenversicherung zu finden, die den eigenen Anforderungen am besten entspricht. Es ist ratsam, sich vor Vertragsabschluss ausführlich beraten zu lassen und sich über die Leistungen, Beiträge und Vertragsbedingungen der jeweiligen Krankenkassen zu informieren. **
Dürfen private Krankenkassen Gewinne erwirtschaften?
Ja, private Krankenkassen dürfen Gewinne erwirtschaften. Im Gegensatz zu gesetzlichen Krankenkassen, die als Körperschaften des öffentlichen Rechts organisiert sind und keine Gewinne erzielen dürfen, sind private Krankenkassen gewinnorientierte Unternehmen. Die erwirtschafteten Gewinne dienen dazu, die Kosten der Versicherung zu decken und Rücklagen für zukünftige Ausgaben zu bilden. **
Top-Angebote
Produkte zum Begriff Trennung:
-
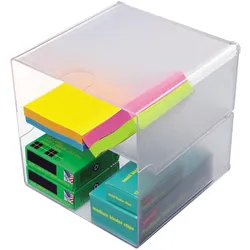
Deflecto, Dokumentenablage, TrennungDie Schubladenbox "Trennung" von Deflecto bietet eine innovative Lösung zur Organisation Ihres Arbeitsplatzes. Sie ermöglicht es, den verfügbaren Raum optimal zu nutzen und eine individuelle Arbeitsplatzgestaltung zu realisieren. Mit einem modernen und flexiblen Design können Sie aus einer Vielzahl von modularen Einheiten wählen, die sich mühelos miteinander verbinden lassen. Die mitgelieferten Metallklammern sorgen für eine einfache und stabile Verbindung der einzelnen Komponenten. Diese Schubladenbox ist nicht nur funktional, sondern auch ästhetisch ansprechend, was sie zu einer idealen Wahl für jedes Büro oder Homeoffice macht. - Modulares System für individuelle Anpassung - Einfache Verbindung durch Metallklammern - Transparentes Design für Übersichtlichkeit.129,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
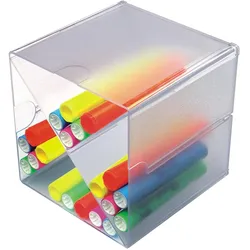
Deflecto, Dokumentenablage, X-TrennungDer X-Trennung Briefkorb von Deflecto bietet eine innovative Lösung zur Organisation Ihres Arbeitsplatzes. Mit einem modernen Design und modularen Einheiten ermöglicht dieser Briefkorb eine individuelle Anpassung an Ihre Bedürfnisse. Die einzelnen Komponenten lassen sich einfach mit den mitgelieferten Metallklammern verbinden, was eine flexible und effiziente Nutzung des verfügbaren Raums gewährleistet. Ob im Büro oder im Homeoffice, der X-Trennung Briefkorb hilft Ihnen, Ihre Dokumente und Unterlagen übersichtlich zu sortieren und schnell griffbereit zu haben. So schaffen Sie eine produktive Arbeitsumgebung, die sowohl funktional als auch ästhetisch ansprechend ist. Nutzen Sie die Möglichkeit, Ihre Arbeitsplatzorganisation nach Ihren Wünschen zu gestalten und profitieren Sie von der hohen Flexibilität dieses Systems.153,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt die private Krankenversicherung bei Trennung?
Bei einer Trennung bleibt die private Krankenversicherung in der Regel bestehen, da sie unabhängig vom Beziehungsstatus ist. Jeder Partner muss jedoch ab diesem Zeitpunkt seine eigenen Beiträge zur privaten Krankenversicherung zahlen. Es ist wichtig, dass beide Partner sich rechtzeitig über die finanzielle Absicherung im Falle einer Trennung informieren und gegebenenfalls eine neue Versicherung abschließen. Es empfiehlt sich, im Vorfeld klare Regelungen bezüglich der Krankenversicherung im Trennungsfall zu treffen, um unangenehme Überraschungen zu vermeiden. In manchen Fällen kann es auch sinnvoll sein, eine gemeinsame Versicherung bis zum Abschluss einer neuen Versicherung beizubehalten. **
-
Wer zahlt private Krankenversicherung der Kinder bei Trennung?
Wer zahlt die private Krankenversicherung der Kinder bei Trennung hängt von verschiedenen Faktoren ab. In der Regel wird die private Krankenversicherung der Kinder von dem Elternteil übernommen, der das Sorgerecht hat oder bei dem die Kinder hauptsächlich leben. Es kann jedoch auch vereinbart werden, dass die Kosten für die private Krankenversicherung der Kinder von beiden Elternteilen je zur Hälfte getragen werden. Es ist wichtig, dass diese Regelung im Trennungs- oder Scheidungsvertrag festgehalten wird, um Missverständnisse zu vermeiden. Letztendlich sollte die beste Lösung im Sinne des Kindeswohls gefunden werden. **
-
Wer zahlt die Krankenversicherung der Kinder nach Trennung?
Nach einer Trennung sind in der Regel beide Elternteile dazu verpflichtet, für die Krankenversicherung ihrer Kinder aufzukommen. Oft wird dies im Rahmen des Unterhaltszahlungen geregelt. Es kann jedoch auch vorkommen, dass die Eltern sich darauf einigen, die Kosten für die Krankenversicherung gemeinsam zu tragen. In manchen Fällen übernimmt auch ein Elternteil die kompletten Kosten, wenn dies vorher vereinbart wurde. Letztendlich hängt es von der individuellen Vereinbarung der Eltern oder einer gerichtlichen Entscheidung ab, wer die Krankenversicherung der Kinder nach der Trennung bezahlt. **
-
Welche Leistungen deckt die gesetzliche Krankenversicherung ab und welche Zusatzleistungen bieten private Krankenkassen an? Welche Voraussetzungen müssen erfüllt sein, um von einer gesetzlichen Krankenkasse zu einer privaten Krankenversicherung zu wechseln?
Die gesetzliche Krankenversicherung deckt die Grundversorgung ab, wie Arztbesuche, Medikamente und Krankenhausaufenthalte. Private Krankenkassen bieten zusätzliche Leistungen wie Chefarztbehandlung, Einzelzimmer im Krankenhaus und alternative Heilmethoden an. Um von einer gesetzlichen Krankenkasse zu einer privaten Krankenversicherung zu wechseln, müssen bestimmte Voraussetzungen erfüllt sein, wie ein bestimmtes Einkommen oder Berufsstatus. **
Ähnliche Suchbegriffe für Trennung
-
Schmidt, Nicola: Trennung ohne DramaTrennung ohne Drama , Wie wir Kinder beschützt durch familiäre Veränderungen begleiten. Ein artgerecht-Buch , Sport-Nockenwellen > Chiptuning & Motortuning , Erscheinungsjahr: 20231011, Produktform: Leinen, Autoren: Schmidt, Nicola, Seitenzahl/Blattzahl: 272, Keyword: Bindung zum Kind; Familiengericht; Jugendamt; Patchwork-Familien; Scheidungsratgeber für Eltern; Trennung ohne Schaden; Trennungskinder; Wechselmodell; alleinerziehend; bedürfnisorientierte Trennung; glückliche Scheidungskinder; kindgerechte Kommunikation; unkündbare Elternschaft, Fachschema: Beziehung (psychologisch, sozial)~Kind / Erziehung~Selbstbewusstsein / Kindersachbuch, Jugendsachbuch~Scheidung / Kinderliteratur, Jugendliteratur~Trennung / Kinderliteratur, Jugendliteratur~Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Ratgeber: Familie und Partnerschaft~Ratgeber: Eltern~Kinder/Jugendliche: Persönliche und soziale Themen: Selbstwahrnehmung und Selbstbewusstsein~Kinder/Jugendliche: Persönliche und soziale Themen: Emotionen~Kinder/Jugendliche: Persönliche und soziale Themen: Scheidung, Trennung, Zerfall der Familie~Kinder/Jugendliche: Persönliche und soziale Themen: Persönliche Sicherheit~Selbsthilfe und Persönlichkeitsentwicklung, Warengruppe: HC/Ratgeber Lebensführung allgemein, Fachkategorie: Kinder/Jugendliche: Persönliche und soziale Themen: Eltern, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Julius Beltz GmbH, Verlag: Julius Beltz GmbH, Verlag: Julius Beltz GmbH, Verlag: Julius Beltz GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 220, Breite: 138, Höhe: 24, Gewicht: 450, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, eBook EAN: 9783407867803, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Vorteile bietet eine private Krankenversicherung im Vergleich zur gesetzlichen Krankenversicherung?
Eine private Krankenversicherung bietet oft eine bessere medizinische Versorgung und schnellere Termine bei Fachärzten. Zudem können individuelle Leistungen und Tarife gewählt werden, die besser zu den eigenen Bedürfnissen passen. Zudem entfällt die Einkommensgrenze für die Beitragszahlung, was vor allem für Gutverdiener von Vorteil ist. **
-
Welche Vorteile bietet eine private Krankenversicherung im Vergleich zur gesetzlichen Krankenversicherung?
Eine private Krankenversicherung bietet oft eine schnellere Terminvergabe und Behandlung, da weniger Patienten versichert sind. Zudem können individuelle Leistungen und Zusatzversicherungen flexibel hinzugebucht werden. Die Beitragshöhe richtet sich nach dem individuellen Gesundheitszustand und dem gewählten Leistungsumfang. **
-
Welche private Krankenkassen gibt es?
Welche private Krankenkassen gibt es? In Deutschland gibt es eine Vielzahl von privaten Krankenversicherungen, darunter bekannte Anbieter wie die Allianz Private Krankenversicherung, die DKV Deutsche Krankenversicherung, die Signal Iduna Krankenversicherung und die Debeka Krankenversicherung. Jede dieser Krankenkassen bietet unterschiedliche Tarife und Leistungen an, die individuell auf die Bedürfnisse der Versicherten zugeschnitten sind. Es lohnt sich, die verschiedenen Angebote zu vergleichen, um die passende private Krankenversicherung zu finden, die den eigenen Anforderungen am besten entspricht. Es ist ratsam, sich vor Vertragsabschluss ausführlich beraten zu lassen und sich über die Leistungen, Beiträge und Vertragsbedingungen der jeweiligen Krankenkassen zu informieren. **
-
Dürfen private Krankenkassen Gewinne erwirtschaften?
Ja, private Krankenkassen dürfen Gewinne erwirtschaften. Im Gegensatz zu gesetzlichen Krankenkassen, die als Körperschaften des öffentlichen Rechts organisiert sind und keine Gewinne erzielen dürfen, sind private Krankenkassen gewinnorientierte Unternehmen. Die erwirtschafteten Gewinne dienen dazu, die Kosten der Versicherung zu decken und Rücklagen für zukünftige Ausgaben zu bilden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.