Domain private-krankenkassen-vergleich.de kaufen?
Wir ziehen mit dem Projekt
private-krankenkassen-vergleich.de um.
Sind Sie am Kauf der Domain
private-krankenkassen-vergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-krankenkassen-vergleich.de kaufen?
Wie lange wird eine private Unfallrente gezahlt?
Wie lange eine private Unfallrente gezahlt wird, hängt von den Vertragsbedingungen ab. In der Regel wird eine private Unfallrente bis zum Ende der vereinbarten Vertragslaufzeit oder bis zum Eintritt des Versicherungsfalls gezahlt. Manche Verträge sehen auch eine lebenslange Zahlung vor, wenn der Versicherte dauerhaft erwerbsunfähig ist. Es ist wichtig, die genauen Bedingungen im Versicherungsvertrag zu prüfen, um zu wissen, wie lange die private Unfallrente gezahlt wird. Es empfiehlt sich auch, sich von einem Versicherungsexperten beraten zu lassen, um alle Details zu klären. **
Wer bekommt unfallrente?
Unfallrente wird in der Regel an Personen ausgezahlt, die aufgrund eines Arbeitsunfalls oder einer Berufskrankheit dauerhaft erwerbsgemindert sind. Dies bedeutet, dass sie aufgrund des Unfalls oder der Krankheit nicht mehr in der Lage sind, ihren bisherigen Beruf auszuüben. Die Unfallrente dient dazu, den Betroffenen eine finanzielle Absicherung zu bieten und ihnen bei der Bewältigung der Folgen des Unfalls zu helfen. Die Höhe der Unfallrente richtet sich nach dem Grad der Erwerbsminderung und kann je nach individuellem Fall unterschiedlich ausfallen. Um eine Unfallrente zu erhalten, müssen die Betroffenen in der Regel einen Antrag bei der zuständigen Versicherung stellen und ärztliche Gutachten vorlegen, die ihre Erwerbsminderung nachweisen. **


Ähnliche Suchbegriffe für Unfallrente
Top-Angebote
Produkte zum Begriff Unfallrente:
-
Sehen im Vergleich, Fachbücher von Vera BeyerDas Fachbuch "Sehen im Vergleich" von Vera Beyer bietet eine tiefgehende Analyse der Blicke und Blickdispositive in der persischen und westeuropäischen Buchmalerei zwischen dem 13. und 16. Jahrhundert. Es untersucht, wie begehrliche Blicke gerechtfertigt werden und welche Bedingungen für die Gottesschau gelten. Zudem wird die Frage aufgeworfen, wann Bildbetrachtung als Götzenanbetung interpretiert werden kann. Durch die Befragung von Topoi, die in beiden Bildkulturen präsent sind, wie die Schönheit des alttestamentlichen Joseph oder das Porträt Alexanders des Grossen, wird eine kritische Auseinandersetzung mit gängigen Stereotypen, insbesondere dem Bild des bilderfeindlichen Islam, angestossen. Das Buch verbindet transkulturelle Kunstgeschichte mit Bildwissenschaft und entwickelt so eine transkulturelle Blickkritik, die zum Nachdenken anregt und neue Perspektiven eröffnet.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
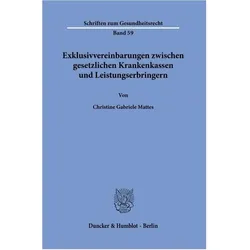
Exklusivvereinbarungen zwischen gesetzlichen Krankenkassen und Leistungserbringern., Fachbücher von Christine Gabriele MattesDie Untersuchung befasst sich umfassend mit Fragestellungen, die sich im Zusammenhang mit Exklusivvereinbarungen zwischen gesetzlichen Krankenkassen und Leistungserbringern stellen. Durch Exklusivvereinbarungen im Sinn der Arbeit werden alle nicht vertragsbeteiligten Leistungserbringer vom Tätigwerden für die Versicherten der vertragsschliessenden Krankenkasse ausgeschlossen. Exklusivvereinbarungen sind deshalb ein wesentliches Instrument zur Ermöglichung von Wettbewerb zwischen Leistungserbringern einerseits und zwischen den Krankenkassen um Versicherte andererseits. Dieser Wettbewerb wird vom Gesetzgeber seit Jahrzehnten als massgeblich für die dauerhafte Finanzierbarkeit des Gesundheitssystems bezeichnet. Die Arbeit untersucht erstmals abstrakt die verfassungs- und sozialrechtlichen sowie kartell- und vergaberechtlichen Rechtmässigkeitsanforderungen für Exklusivvereinbarungen sowie die konkrete Zulässigkeit entsprechender Vereinbarungen in ausgewählten Leistungsbereichen.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
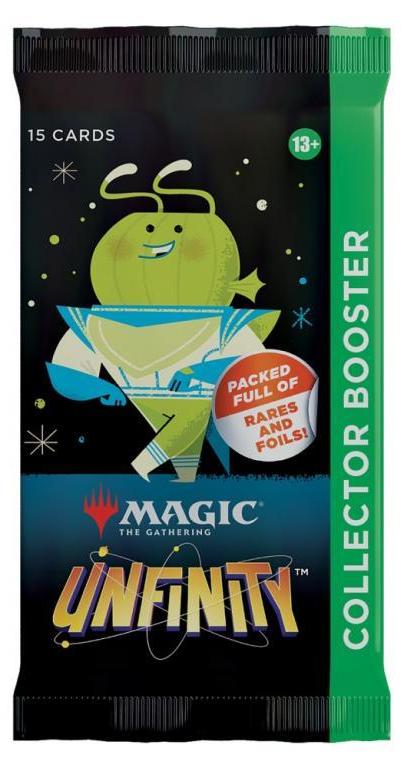
Magic: the Gathering MTG Unfinity, Kartenspiel, Vergleich, FamilienspielDiese Magic: The Gathering Unfinity Collector Booster Displays sind der absolute Wahnsinn für Sammler und Spieler! Jedes Display enthält 12 Packs voller galaktischer Galaxy-Foil-Karten, klassischen Foils, coolen Showcase-Karten und einer seltenen oder mythischen Karte aus früheren Un-Sets. Mit jedem Booster erweiterst du deine Sammlung um einzigartige, exklusive Karten mit besonderen Rändern und Effekten. Und das Beste: In jedem Display findest du einen Box-Topper - eine einzelne, besonders wertvolle Karte, die dein Deck oder deine Sammlung auf das nächste Level hebt. Schnapp dir dein Display und bring dein Spiel auf eine neue Dimension! Produkttyp:KartenspielGenre:VergleichEmpfohlene Altersgruppe:Erwachsener & KindVorgeschlagenes Geschlecht:UnisexName des Spiels:UnfinitySpiel-Modi:MultiplayerFamilienspiel:JaUnterstützte Sprachen:EnglischSprache der Spielregeln:EnglischAnzahl der Karten:24 Stück(e)Aufbewahrungsbox:JaAnzahl der Herausforderungen:24 Stück(e)Gewicht:167,82 gBreite:140627,45 €*Versand: 15,00 €Sichere Weiterleitung zum Anbieter


-
Wird unfallrente besteuert?
Ja, Unfallrenten können besteuert werden, abhängig von verschiedenen Faktoren wie der Art der Unfallrente, dem Land, in dem sie ausgezahlt wird, und den individuellen steuerlichen Regelungen. In einigen Ländern können Unfallrenten als steuerfrei gelten, wenn sie als Ersatz für entgangenes Einkommen dienen. In anderen Ländern können sie jedoch als steuerpflichtiges Einkommen betrachtet werden. Es ist ratsam, sich über die spezifischen steuerlichen Bestimmungen in Bezug auf Unfallrenten in dem jeweiligen Land zu informieren, um mögliche steuerliche Auswirkungen zu verstehen. **
-
Ist unfallrente Einkommen?
Ist Unfallrente Einkommen? Diese Frage hängt von verschiedenen Faktoren ab. Im Allgemeinen kann Unfallrente als Einkommen betrachtet werden, da es sich um regelmäßige Zahlungen handelt, die eine Person aufgrund eines Unfalls erhält. Diese Zahlungen können dazu dienen, den Verdienstausfall aufgrund des Unfalls auszugleichen. Es ist jedoch wichtig zu beachten, dass die steuerliche Behandlung von Unfallrenten je nach Land und individueller Situation variieren kann. Es empfiehlt sich daher, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um eine genaue Einschätzung zu erhalten. **
-
Wann wird Unfallrente gezahlt?
Die Unfallrente wird gezahlt, wenn eine Person aufgrund eines Unfalls dauerhaft erwerbsunfähig wird. Dies bedeutet, dass die Person aufgrund des Unfalls nicht mehr in der Lage ist, ihren Beruf auszuüben. Die Unfallrente wird in der Regel von der gesetzlichen Unfallversicherung oder einer privaten Unfallversicherung gezahlt. Die Höhe der Unfallrente richtet sich nach dem Grad der Erwerbsminderung und kann je nach Vertrag und Versicherungsbedingungen variieren. Es ist wichtig, dass der Unfall und die daraus resultierende Erwerbsminderung ärztlich nachgewiesen werden, um Anspruch auf die Unfallrente zu haben. **
-
Wie hoch ist unfallrente?
Die Höhe der Unfallrente hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Grad der Invalidität, dem Einkommen vor dem Unfall und der Dauer der Zahlung. In der Regel wird die Unfallrente als Prozentsatz des letzten Einkommens vor dem Unfall berechnet. Je nach Versicherungsvertrag kann die Unfallrente unterschiedlich hoch ausfallen. Es ist daher wichtig, die genauen Bedingungen der Unfallversicherung zu prüfen, um die Höhe der Unfallrente zu bestimmen. Es empfiehlt sich auch, im Zweifelsfall einen Versicherungsberater oder Anwalt zu konsultieren, um eine genaue Auskunft zu erhalten. **

Wann zahlt BG unfallrente?
Die Berufsgenossenschaft (BG) zahlt Unfallrente, wenn ein Arbeitsunfall oder eine Berufskrankheit zu einer dauerhaften Beeinträchtigung der Erwerbsfähigkeit führt. Die Höhe der Unfallrente richtet sich nach dem Grad der Minderung der Erwerbsfähigkeit. Um Unfallrente zu erhalten, muss der Versicherte einen Antrag bei der BG stellen und ärztliche Unterlagen vorlegen, die die dauerhafte Beeinträchtigung belegen. Die Unfallrente wird in der Regel monatlich ausgezahlt und kann unter bestimmten Voraussetzungen auch rückwirkend gewährt werden. Es ist wichtig, dass Betroffene sich frühzeitig an die BG wenden, um ihre Ansprüche auf Unfallrente geltend zu machen. **
Ist die unfallrente sozialversicherungspflichtig?
Ist die Unfallrente sozialversicherungspflichtig? Die Sozialversicherungspflicht hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der Unfallrente und der Höhe der Zahlungen. In der Regel sind Renten aus der gesetzlichen Unfallversicherung sozialversicherungspflichtig, da sie als Einkommen gelten. Es kann jedoch Ausnahmen geben, je nach individueller Situation und den spezifischen Regelungen der jeweiligen Unfallversicherung. Es ist daher ratsam, sich bei der zuständigen Stelle oder einem Fachexperten zu informieren, um sicherzustellen, ob die Unfallrente sozialversicherungspflichtig ist. **
Top-Angebote
Produkte zum Begriff Unfallrente:
-
Faschismus und Faschismen im Vergleich, FachbücherIm Vordergrund des Vergleichs stehen der deutsche Nationalsozialismus und der italienische Faschismus, es werden jedoch auch die Situation in Rumänien und die NS-Besatzungspolitik im Ausland beleuchtet. Unter anderem macht der Band auf die Parallelen zwischen deutschem und italienischem Faschismus aufmerksam, die man lange Zeit nicht wahrhaben wollte. Er fragt nach Tradition und Funktion von Rassismus und Antisemitismus in europäischen Faschismen, analysiert Methoden faschistischer Überzeugungsarbeit, vergleicht unterschiedliche Formen von Besatzungsherrschaft und Kollaboration und geht den Zusammenhängen zwischen verschiedenen neueren Forschungsansätzen nach. Beiträge von Enzo Collotti, Norbert Frei, Emilio Gentile, Armin Heinen, Michael H. Kater, Lutz Klinkhammer, Brunello Mantelli, Hans Mommsen, Jens Petersen, Volker Sellin, Margit Szöllösi-Janze, Hans-Ulrich Thamer und Moshe Zimmermann.43,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sehen im Vergleich, Fachbücher von Vera BeyerDas Fachbuch "Sehen im Vergleich" von Vera Beyer bietet eine tiefgehende Analyse der Blicke und Blickdispositive in der persischen und westeuropäischen Buchmalerei zwischen dem 13. und 16. Jahrhundert. Es untersucht, wie begehrliche Blicke gerechtfertigt werden und welche Bedingungen für die Gottesschau gelten. Zudem wird die Frage aufgeworfen, wann Bildbetrachtung als Götzenanbetung interpretiert werden kann. Durch die Befragung von Topoi, die in beiden Bildkulturen präsent sind, wie die Schönheit des alttestamentlichen Joseph oder das Porträt Alexanders des Grossen, wird eine kritische Auseinandersetzung mit gängigen Stereotypen, insbesondere dem Bild des bilderfeindlichen Islam, angestossen. Das Buch verbindet transkulturelle Kunstgeschichte mit Bildwissenschaft und entwickelt so eine transkulturelle Blickkritik, die zum Nachdenken anregt und neue Perspektiven eröffnet.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Exklusivvereinbarungen zwischen gesetzlichen Krankenkassen und Leistungserbringern., Fachbücher von Christine Gabriele MattesDie Untersuchung befasst sich umfassend mit Fragestellungen, die sich im Zusammenhang mit Exklusivvereinbarungen zwischen gesetzlichen Krankenkassen und Leistungserbringern stellen. Durch Exklusivvereinbarungen im Sinn der Arbeit werden alle nicht vertragsbeteiligten Leistungserbringer vom Tätigwerden für die Versicherten der vertragsschliessenden Krankenkasse ausgeschlossen. Exklusivvereinbarungen sind deshalb ein wesentliches Instrument zur Ermöglichung von Wettbewerb zwischen Leistungserbringern einerseits und zwischen den Krankenkassen um Versicherte andererseits. Dieser Wettbewerb wird vom Gesetzgeber seit Jahrzehnten als massgeblich für die dauerhafte Finanzierbarkeit des Gesundheitssystems bezeichnet. Die Arbeit untersucht erstmals abstrakt die verfassungs- und sozialrechtlichen sowie kartell- und vergaberechtlichen Rechtmässigkeitsanforderungen für Exklusivvereinbarungen sowie die konkrete Zulässigkeit entsprechender Vereinbarungen in ausgewählten Leistungsbereichen.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange wird eine private Unfallrente gezahlt?
Wie lange eine private Unfallrente gezahlt wird, hängt von den Vertragsbedingungen ab. In der Regel wird eine private Unfallrente bis zum Ende der vereinbarten Vertragslaufzeit oder bis zum Eintritt des Versicherungsfalls gezahlt. Manche Verträge sehen auch eine lebenslange Zahlung vor, wenn der Versicherte dauerhaft erwerbsunfähig ist. Es ist wichtig, die genauen Bedingungen im Versicherungsvertrag zu prüfen, um zu wissen, wie lange die private Unfallrente gezahlt wird. Es empfiehlt sich auch, sich von einem Versicherungsexperten beraten zu lassen, um alle Details zu klären. **
-
Wer bekommt unfallrente?
Unfallrente wird in der Regel an Personen ausgezahlt, die aufgrund eines Arbeitsunfalls oder einer Berufskrankheit dauerhaft erwerbsgemindert sind. Dies bedeutet, dass sie aufgrund des Unfalls oder der Krankheit nicht mehr in der Lage sind, ihren bisherigen Beruf auszuüben. Die Unfallrente dient dazu, den Betroffenen eine finanzielle Absicherung zu bieten und ihnen bei der Bewältigung der Folgen des Unfalls zu helfen. Die Höhe der Unfallrente richtet sich nach dem Grad der Erwerbsminderung und kann je nach individuellem Fall unterschiedlich ausfallen. Um eine Unfallrente zu erhalten, müssen die Betroffenen in der Regel einen Antrag bei der zuständigen Versicherung stellen und ärztliche Gutachten vorlegen, die ihre Erwerbsminderung nachweisen. **
-
Wird unfallrente besteuert?
Ja, Unfallrenten können besteuert werden, abhängig von verschiedenen Faktoren wie der Art der Unfallrente, dem Land, in dem sie ausgezahlt wird, und den individuellen steuerlichen Regelungen. In einigen Ländern können Unfallrenten als steuerfrei gelten, wenn sie als Ersatz für entgangenes Einkommen dienen. In anderen Ländern können sie jedoch als steuerpflichtiges Einkommen betrachtet werden. Es ist ratsam, sich über die spezifischen steuerlichen Bestimmungen in Bezug auf Unfallrenten in dem jeweiligen Land zu informieren, um mögliche steuerliche Auswirkungen zu verstehen. **
-
Ist unfallrente Einkommen?
Ist Unfallrente Einkommen? Diese Frage hängt von verschiedenen Faktoren ab. Im Allgemeinen kann Unfallrente als Einkommen betrachtet werden, da es sich um regelmäßige Zahlungen handelt, die eine Person aufgrund eines Unfalls erhält. Diese Zahlungen können dazu dienen, den Verdienstausfall aufgrund des Unfalls auszugleichen. Es ist jedoch wichtig zu beachten, dass die steuerliche Behandlung von Unfallrenten je nach Land und individueller Situation variieren kann. Es empfiehlt sich daher, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um eine genaue Einschätzung zu erhalten. **
Ähnliche Suchbegriffe für Unfallrente
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Magic: the Gathering MTG Unfinity, Kartenspiel, Vergleich, FamilienspielDiese Magic: The Gathering Unfinity Collector Booster Displays sind der absolute Wahnsinn für Sammler und Spieler! Jedes Display enthält 12 Packs voller galaktischer Galaxy-Foil-Karten, klassischen Foils, coolen Showcase-Karten und einer seltenen oder mythischen Karte aus früheren Un-Sets. Mit jedem Booster erweiterst du deine Sammlung um einzigartige, exklusive Karten mit besonderen Rändern und Effekten. Und das Beste: In jedem Display findest du einen Box-Topper - eine einzelne, besonders wertvolle Karte, die dein Deck oder deine Sammlung auf das nächste Level hebt. Schnapp dir dein Display und bring dein Spiel auf eine neue Dimension! Produkttyp:KartenspielGenre:VergleichEmpfohlene Altersgruppe:Erwachsener & KindVorgeschlagenes Geschlecht:UnisexName des Spiels:UnfinitySpiel-Modi:MultiplayerFamilienspiel:JaUnterstützte Sprachen:EnglischSprache der Spielregeln:EnglischAnzahl der Karten:24 Stück(e)Aufbewahrungsbox:JaAnzahl der Herausforderungen:24 Stück(e)Gewicht:167,82 gBreite:140627,45 €*Versand: 15,00 €Sichere Weiterleitung zum Anbieter
-
Metaxa Private ReserveSo schmeckt Charakter Der Metaxa Private Reserve ist eine exklusive Kreation des Master Blender Constantinos Raptis. Mit einem Zusammenspiel aus den besten Muscat-Weinen und Blends der ausgezeichnetsten Destillate kreiert er einmal im Jahr den Private Reserve. Dieser Brandy reift nach der Herstellung in einer außergewöhnlichen Karaffe weiter.Geprägt ist der Metaxa Private Reserve durch seine bernsteinfarbene Farbe und Aromen von getrockneten Blumen und Eiche. Eine gewisse Süße verleiht ihm der Duft von Honig und Schokolade. Im Gaumen überrascht er mit Noten von Feigen, Rosinen und Tabak, welcher ihm einen rauchigen Abgang verleiht.79,95 €*Versand: 2,89 €Sichere Weiterleitung zum Anbieter
-
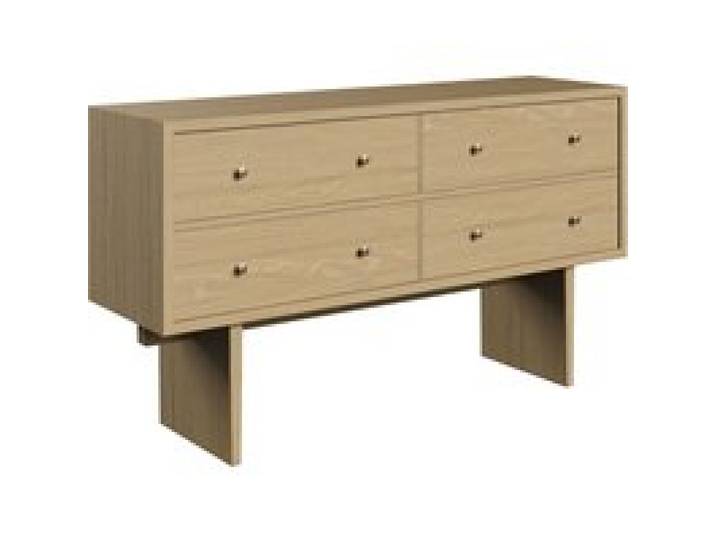
Gubi - Private Sideboard<p>Das <strong>Gubi Private Sideboard</strong> vereint praktische Funktionalität mit zeitloser Ästhetik und ist ein absolutes Highlight für jedes Zuhause. Inspiriert von antiken japanischen Möbeln, besticht dieses Sideboard durch sein <strong>simples Design</strong>, das sich harmonisch in verschiedene Einrichtungsstile einfügt. Die sanfte <strong>beige Farbe</strong> verleiht dem Möbelstück eine warme Ausstrahlung und sorgt für eine einladende Atmosphäre.</p><p>Hergestellt mit höchster <strong>Handwerkskunst</strong>, bietet das Gubi Private Sideboard nicht nur eine ansprechende Optik, sondern auch eine durchdachte Funktionalität. Es eignet sich ideal zur Aufbewahrung von Geschirr, Büchern oder anderen persönlichen Gegenständen und hilft, Ordnung in deinem Wohnraum zu schaffen. Die klaren Linien und die hochwertige Verarbeitung machen es zu einem langlebigen Begleiter in deinem Zuhause.</p><p>Als Teil der <strong>Private Kollektion</strong> von Gubi ist dieses Sideboard nicht nur ein praktisches Möbelstück, sondern auch ein stilvolles Statement. Es fügt sich nahtlos in dein Interieur ein und setzt gleichzeitig einen eleganten Akzent. Mit dem Gubi Private Sideboard entscheidest du dich für ein Möbelstück, das sowohl ästhetisch ansprechend als auch funktional ist und deinem Wohnraum einen Hauch von Raffinesse verleiht.</p>4499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird Unfallrente gezahlt?
Die Unfallrente wird gezahlt, wenn eine Person aufgrund eines Unfalls dauerhaft erwerbsunfähig wird. Dies bedeutet, dass die Person aufgrund des Unfalls nicht mehr in der Lage ist, ihren Beruf auszuüben. Die Unfallrente wird in der Regel von der gesetzlichen Unfallversicherung oder einer privaten Unfallversicherung gezahlt. Die Höhe der Unfallrente richtet sich nach dem Grad der Erwerbsminderung und kann je nach Vertrag und Versicherungsbedingungen variieren. Es ist wichtig, dass der Unfall und die daraus resultierende Erwerbsminderung ärztlich nachgewiesen werden, um Anspruch auf die Unfallrente zu haben. **
-
Wie hoch ist unfallrente?
Die Höhe der Unfallrente hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Grad der Invalidität, dem Einkommen vor dem Unfall und der Dauer der Zahlung. In der Regel wird die Unfallrente als Prozentsatz des letzten Einkommens vor dem Unfall berechnet. Je nach Versicherungsvertrag kann die Unfallrente unterschiedlich hoch ausfallen. Es ist daher wichtig, die genauen Bedingungen der Unfallversicherung zu prüfen, um die Höhe der Unfallrente zu bestimmen. Es empfiehlt sich auch, im Zweifelsfall einen Versicherungsberater oder Anwalt zu konsultieren, um eine genaue Auskunft zu erhalten. **
-
Wann zahlt BG unfallrente?
Die Berufsgenossenschaft (BG) zahlt Unfallrente, wenn ein Arbeitsunfall oder eine Berufskrankheit zu einer dauerhaften Beeinträchtigung der Erwerbsfähigkeit führt. Die Höhe der Unfallrente richtet sich nach dem Grad der Minderung der Erwerbsfähigkeit. Um Unfallrente zu erhalten, muss der Versicherte einen Antrag bei der BG stellen und ärztliche Unterlagen vorlegen, die die dauerhafte Beeinträchtigung belegen. Die Unfallrente wird in der Regel monatlich ausgezahlt und kann unter bestimmten Voraussetzungen auch rückwirkend gewährt werden. Es ist wichtig, dass Betroffene sich frühzeitig an die BG wenden, um ihre Ansprüche auf Unfallrente geltend zu machen. **
-
Ist die unfallrente sozialversicherungspflichtig?
Ist die Unfallrente sozialversicherungspflichtig? Die Sozialversicherungspflicht hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der Unfallrente und der Höhe der Zahlungen. In der Regel sind Renten aus der gesetzlichen Unfallversicherung sozialversicherungspflichtig, da sie als Einkommen gelten. Es kann jedoch Ausnahmen geben, je nach individueller Situation und den spezifischen Regelungen der jeweiligen Unfallversicherung. Es ist daher ratsam, sich bei der zuständigen Stelle oder einem Fachexperten zu informieren, um sicherzustellen, ob die Unfallrente sozialversicherungspflichtig ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.